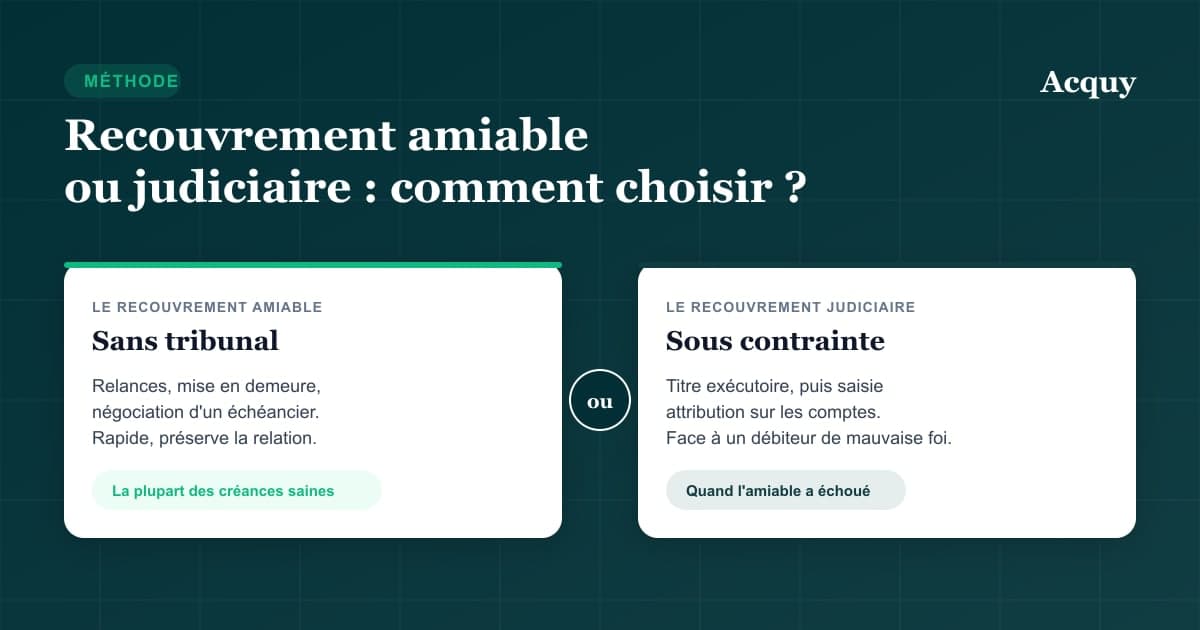
Amiable et judiciaire : ce qui les distingue
L'amiable repose sur la volonté du débiteur : on le convainc de payer, on ne l'y oblige pas. Il est rapide, peu coûteux et préserve la relation commerciale. La grande majorité des créances saines se règlent à ce stade.
Le judiciaire repose sur la contrainte. Il se déroule en deux temps : obtenir un titre exécutoire (ordonnance d'injonction de payer, jugement), puis le faire exécuter par un commissaire de justice. Plus long et plus formel, il devient indispensable face à un débiteur de mauvaise foi ou à un silence prolongé. Seul un titre exécutoire permet une saisie : ni le créancier, ni une agence de recouvrement ne peuvent saisir quoi que ce soit sans lui.
Comment se déroule le recouvrement judiciaire ?
Le choix de la procédure dépend d'une question : la créance est-elle contestée ? Pour une facture impayée non contestée, certaine, liquide et exigible, l'injonction de payer est la voie la plus courante. La requête est déposée auprès du président du tribunal de commerce (ou du tribunal des activités économiques, là où il est expérimenté) sans audience ; l'ordonnance est ensuite signifiée au débiteur par commissaire de justice, et celui-ci dispose d'un mois pour former opposition. Pour les ordonnances rendues depuis le 1er septembre 2026, la signification doit intervenir dans les trois mois, et le certificat de non-opposition est supprimé.
Si la créance est contestée, l'injonction de payer débouchera presque à coup sûr sur une opposition : mieux vaut alors un référé-provision, quand l'obligation n'est pas sérieusement contestable, ou une assignation au fond. Devant le tribunal de commerce, l'avocat est obligatoire au-delà de 10 000 €, hors injonction de payer.
Une fois le titre obtenu, l'exécution forcée commence : saisie attribution sur les comptes bancaires, saisie des créances que des tiers doivent au débiteur, ou d'autres biens. Pour les créances facturées entre commerçants, la loi du 23 avril 2026 crée en outre une procédure déjudiciarisée de recouvrement des créances incontestées, menée par commissaire de justice ; son application dépend d'un décret à vérifier au moment d'agir.
Combien coûte et combien dure un recouvrement amiable ou judiciaire ?
À l'amiable, le coût est surtout du temps interne, ou la rémunération d'une agence. Les agences facturent le plus souvent une commission sur les sommes récupérées ; chez Acquy Recouvrement, elle va de 5 à 10 % au succès, et rien n'est facturé si rien n'est récupéré. En principe, les frais de recouvrement engagés sans titre exécutoire restent à la charge du créancier (article L111-8 du Code des procédures civiles d'exécution). Entre professionnels, vous pouvez toutefois réclamer l'indemnité forfaitaire de 40 € par facture et, sur justification, une indemnisation complémentaire si vos frais la dépassent (article L441-10 du Code de commerce).
Au judiciaire, les frais sont tarifés mais s'additionnent. Pour une injonction de payer, les émoluments du greffe du tribunal de commerce restent de quelques dizaines d'euros (tarif en vigueur depuis le 1er mars 2026) ; s'y ajoutent la signification par commissaire de justice, puis les actes d'exécution. Chez Acquy Recouvrement, l'injonction de payer fait l'objet d'un forfait de 159 € HT (greffe, signification et prestation) et la saisie attribution de 249 € HT. Une procédure au fond avec avocat coûte nettement plus, selon la complexité du dossier.
Ces frais ne sont pas forcément perdus : les dépens sont en principe mis à la charge de la partie qui perd, et le juge peut lui allouer en plus une somme au titre de l'article 700 du Code de procédure civile. Encore faut-il que le débiteur soit solvable.
Un dossier sain se débloque en général en quelques semaines à l'amiable, souvent dès la mise en demeure. Au judiciaire, comptez environ trois mois pour obtenir un titre exécutoire par injonction de payer en l'absence d'opposition, puis environ deux mois pour une saisie attribution, délai de contestation compris. Une procédure au fond, ou une opposition qui transforme l'injonction en procès, se compte plutôt en mois, parfois au-delà d'un an.
Le temps joue contre le créancier : plus un impayé vieillit, moins il a de chances d'être recouvré, et l'action en paiement entre commerçants se prescrit par cinq ans (article L110-4 du Code de commerce).
Quand passer du recouvrement amiable au judiciaire ?
Il n'y a pas de délai unique, mais quelques signaux qui ne trompent pas :
- La mise en demeure est restée sans effet à l'expiration du délai qu'elle fixait.
- Le débiteur a rompu deux promesses de paiement, ou un échéancier accepté.
- Le silence est total : plus de réponse aux emails, aux appels ni aux courriers.
- Le montant justifie les frais : au-delà de quelques centaines d'euros, une injonction de payer à forfait reste en général rentable.
- Le débiteur est solvable : comptes publiés, absence de procédure au BODACC, comptes bancaires actifs. Poursuivre une société sans actif coûte sans rapporter.
- La créance n'est pas contestée sur le fond : sinon, réglez d'abord le litige ou choisissez la procédure adaptée.
Recouvrement amiable ou judiciaire : le comparatif
Les deux voies, critère par critère :
- Objectif : obtenir un paiement volontaire à l'amiable ; contraindre le débiteur au judiciaire.
- Intervenants : vous, votre équipe ou une agence à l'amiable ; tribunal, greffe, commissaire de justice et parfois avocat au judiciaire.
- Délai habituel : quelques semaines à l'amiable ; environ trois mois pour un titre par injonction de payer, davantage avec l'exécution ou une opposition.
- Coût : temps interne ou commission au succès à l'amiable ; frais de greffe, actes de commissaire de justice et éventuels honoraires d'avocat au judiciaire.
- Relation commerciale : préservée à l'amiable ; durablement affectée au judiciaire.
- Force contraignante : nulle à l'amiable, le débiteur peut refuser ; réelle au judiciaire, une fois le titre exécutoire obtenu.
- Pour quels dossiers : débiteur de bonne foi, oubli, gêne passagère à l'amiable ; mauvaise foi, silence ou promesses rompues au judiciaire.
Le rôle du scoring chez Acquy Recouvrement
Plutôt que d'appliquer une stratégie unique, le scoring d'Acquy Recouvrement évalue chaque créance et adapte la trajectoire : on prend le temps de l'amiable sur une créance saine, on accélère vers le judiciaire sur un dossier dégradé. C'est aussi lui qui fixe la commission au succès, entre 5 et 10 %, ajustée au risque réel du dossier.
Les abonnés Acquy confient leurs dossiers sans commission, jusqu'au judiciaire si nécessaire : seuls les actes sont facturés, au forfait annoncé avant chaque étape. Aucun acte judiciaire n'est engagé sans votre accord.
Éviter d'en arriver là
Le meilleur recouvrement est celui qu'on n'a pas à engager. La plupart des dossiers qui finissent au judiciaire ont un point commun : une facture suivie trop tard, relancée sans méthode, et un client dont la situation s'est dégradée sans que personne ne le voie. Vérifier la facture, relancer avant et dès l'échéance, encadrer les échéanciers et surveiller le risque client suffisent à éviter l'essentiel des impayés.
Sources
Code des procédures civiles d'exécution, articles L111-8 (frais de recouvrement) et L126-1 et suivants (créances commerciales incontestées) : legifrance.gouv.fr
Code de commerce, articles L441-10 (pénalités et indemnité forfaitaire) et L110-4 (prescription) : legifrance.gouv.fr
Code de procédure civile, articles 700 (frais irrépétibles), 853 (représentation devant le tribunal de commerce) et 1405 et suivants (injonction de payer) : legifrance.gouv.fr
Weblex, tarifs des greffiers des tribunaux de commerce à partir du 1er mars 2026 : weblex.fr
Questions fréquentes
Qui paie les frais de recouvrement, le créancier ou le débiteur ?
À l'amiable, les frais engagés sans titre exécutoire restent en principe à la charge du créancier. Entre professionnels, le débiteur en retard doit toutefois l'indemnité forfaitaire de 40 € par facture, et une indemnisation complémentaire sur justification si les frais réels la dépassent. Au judiciaire, les frais d'exécution forcée sont à la charge du débiteur, et le juge met en principe les dépens à la charge de celui qui perd.
Une agence de recouvrement peut-elle saisir les biens d'un débiteur ?
Non. Une agence de recouvrement mène la phase amiable : relances, mise en demeure, négociation d'un échéancier. Une saisie suppose un titre exécutoire, comme une ordonnance d'injonction de payer devenue exécutoire ou un jugement, et seul un commissaire de justice peut la pratiquer. Une menace de saisie immédiate sans titre n'a donc aucune valeur. L'agence peut en revanche engager la procédure judiciaire pour votre compte, avec votre accord.
Existe-t-il un montant minimum pour une injonction de payer ?
Non, aucun montant minimum n'est prévu : une injonction de payer peut viser une facture de quelques centaines d'euros. La vraie question est économique : les frais de greffe et de signification doivent rester proportionnés à la créance. Pour une petite somme d'origine contractuelle, jusqu'à 5 000 €, la procédure simplifiée de recouvrement des petites créances menée par un commissaire de justice est une alternative, à condition que le débiteur accepte.
Que faire si le débiteur conteste la facture ?
Commencez par qualifier la contestation : sur quoi porte-t-elle, et pour quel montant ? Si elle ne vise qu'une partie de la facture, un avoir sur cette partie permet souvent de faire payer le reste. Si elle est sérieuse, l'injonction de payer risque d'aboutir à une opposition et à un procès : une négociation, une médiation ou une assignation au fond sont alors plus adaptées.
Comment se déroule le recouvrement amiable ?
La phase amiable suit une escalade graduée, de quelques semaines en général :
Modèle de mise en demeure →